工作機械を売却する際、経理担当者から「帳簿上はまだ価値が残っているのに、査定額がそれより低い(または高い)のはなぜか」と疑問を持たれることがよくあります。結論から言うと、減価償却による帳簿価額は税法上のルールに基づく計算値であり、中古機械市場での査定額は需要と供給、稼働状況、メーカー・機種の人気度によって決まる市場価格です。この2つはそもそも算出の目的も根拠も異なるため、一致しないのが通常です。本記事では、工作機械の減価償却の基本的な計算方法を押さえたうえで、なぜ帳簿価額と査定額が乖離するのか、売却を検討する際にどの数字を基準に判断すべきかを、実務的な視点から解説します。経理と現場、双方の担当者が共通認識を持つための整理として役立ててください。
結論・要点
減価償却費は税務・会計上の費用配分の仕組みであり、帳簿価額(簿価)は「取得価額から減価償却累計額を差し引いた残り」にすぎません。これに対して中古機械の査定額は、実際の稼働状態・精度・市場相場・需要タイミングによって決まる売却可能価格です。両者は計算根拠が異なるため、帳簿価額がゼロに近い機械でも市場価値が十分にある場合がありますし、逆に帳簿価額が高く残っていても査定額が大きく下回ることもあります。売却を検討する際は、帳簿価額を「参考情報」として扱い、実際の査定は現物確認に基づく市場評価で判断することが重要です。会計処理上は売却額と簿価の差額を固定資産売却損益として計上する点も押さえておく必要があります。
基礎説明
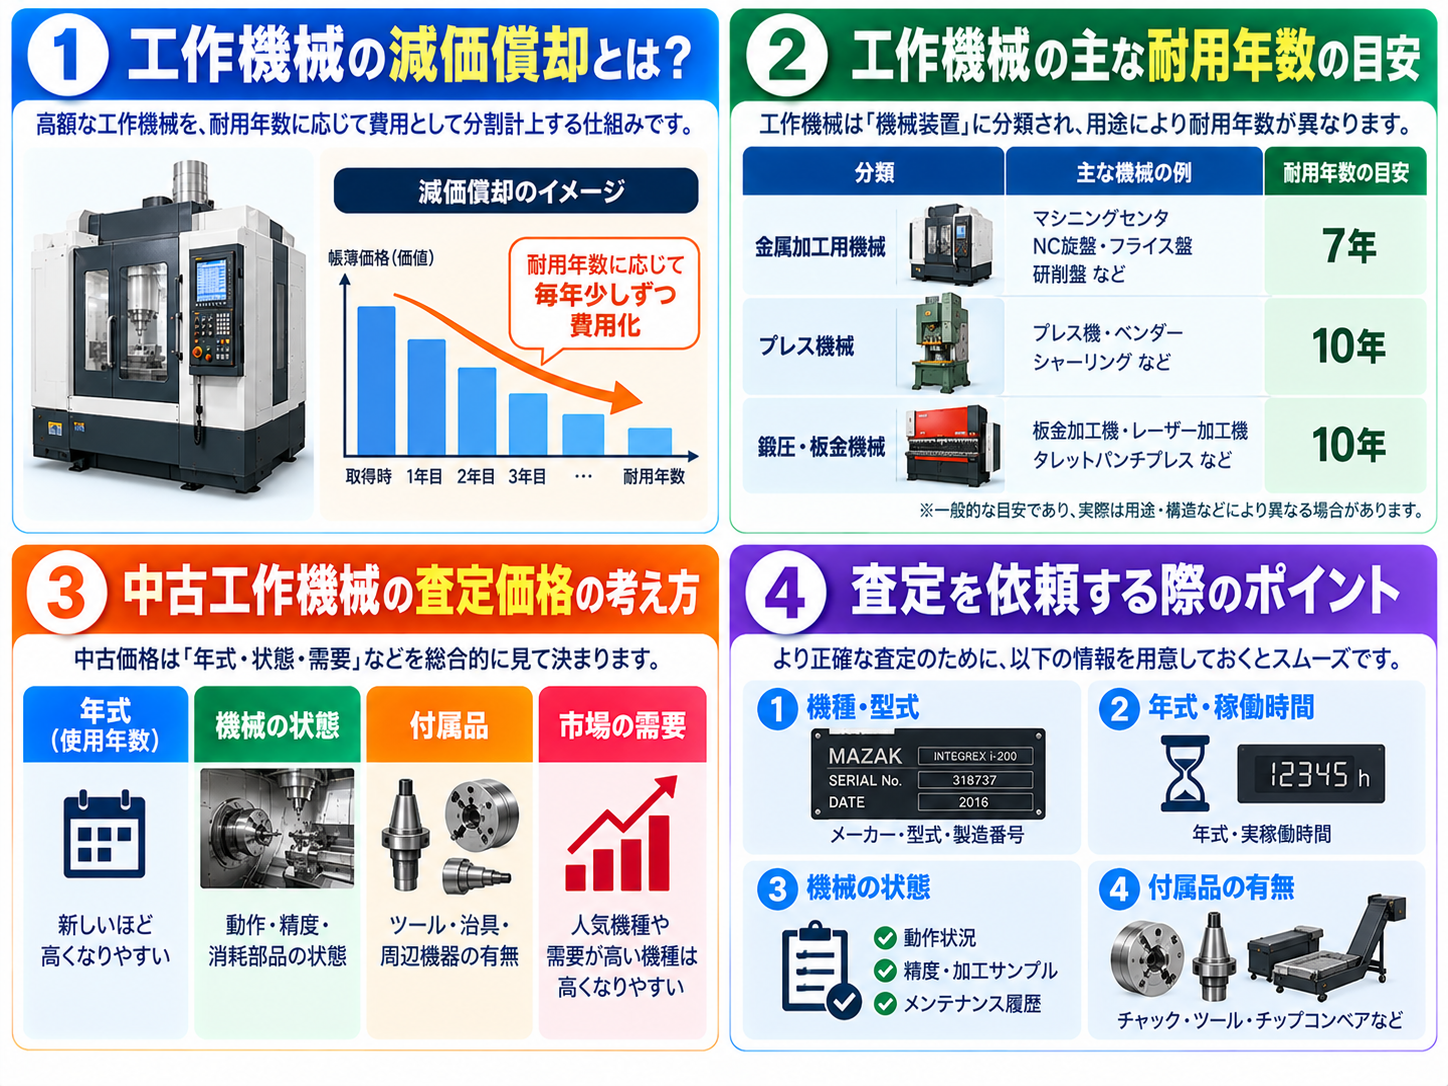
減価償却の基本的な考え方
工作機械は高額な設備投資であるため、購入費用を取得した年に一括で経費計上せず、法定耐用年数にわたって分割して費用化します。これが減価償却の基本的な考え方です。国税庁が定める耐用年数表では、金属加工機械は機種によって耐用年数が区分されており、旋盤やマシニングセンタ、プレス機械などそれぞれに定められた年数で償却します。耐用年数は実際にその機械が何年使えるかという物理的な寿命とは別の、税法上の取り決めである点に注意が必要です。実際の稼働寿命が耐用年数より長く続くケースは珍しくありません。
定額法と定率法の違い
減価償却の計算方法には主に定額法と定率法があります。定額法は取得価額を耐用年数で均等に割り、毎年同じ金額を償却費として計上する方法です。計算がシンプルで将来の費用計上額を予測しやすいという特徴があります。一方、定率法は未償却残高に一定の償却率を掛けて計算するため、購入初期の償却費が大きく、年数が経つにつれて償却費が小さくなっていきます。法人の場合、原則として建物以外の機械装置は定率法を選択できることが多く、初期の税負担を抑えたい企業では定率法を採用するケースが見られます。どちらの方法を選ぶかによって、同じ機械でも各年度末時点の帳簿価額は大きく異なります。
帳簿価額とは何か
帳簿価額(簿価)とは、取得価額から減価償却累計額を差し引いた金額で、貸借対照表に計上される資産の価値を表す会計上の数値です。耐用年数が経過しきった機械は、備忘価額として1円のみが帳簿に残る状態(いわゆる簿価1円)になっていることも多くあります。つまり会計上は「ほぼ価値がない」とされていても、実際の機械としては十分に稼働可能で、中古市場でまとまった金額で売却できるケースは珍しくありません。ここに帳簿価額と実際の市場価値の大きなギャップが生まれます。
査定額は何によって決まるのか
一方、中古機械の査定額は会計上のルールとは無関係に、以下のような要素の組み合わせで市場実勢に基づいて決まります。メーカー・機種の人気度、製造年式、総稼働時間や使用環境、付属品の有無、現状の精度や外観、現在の中古市場における同型機の需給バランスなどです。同じ製造年でも、メンテナンス履歴がしっかりしている機械と放置されていた機械とでは査定額が大きく変わります。また景気動向や特定業種の設備投資意欲によって、同じ機種でも時期によって査定額が変動することもあります。
選び方・チェックポイント
売却を検討する際、帳簿価額と査定額のどちらを基準に意思決定すべきか迷う担当者は少なくありません。実務上のポイントを整理すると以下のようになります。
| 比較項目 | 帳簿価額(簿価) | 査定額(売却見込額) |
|---|---|---|
| 算出根拠 | 取得価額と減価償却累計額 | 現物の状態・市場相場・需給 |
| 変動要因 | 償却方法(定額法/定率法)、耐用年数 | 稼働状況、人気機種か、景気動向 |
| 利用目的 | 税務申告・会計処理 | 実際の売却価格交渉の基準 |
| 時間経過の影響 | 一定のルールで減少し続ける | 需要次第で上下することがある |
| ゼロになった後の扱い | 備忘価額1円で据え置き | 稼働可能なら相応の価値が残ることが多い |
この表からも分かる通り、帳簿価額は「いくらで売れるか」を示すものではありません。売却方針を決める際は、まず現物の状態を複数の買取業者に確認してもらい、実際の査定額のレンジを把握することが先決です。そのうえで、売却によって生じる固定資産売却損益(売却額と帳簿価額の差額)を経理担当者と共有し、決算への影響を事前にシミュレーションしておくと、社内稟議もスムーズに進みます。また、耐用年数が残っている機械を売却する場合は、除却処理や特別償却との兼ね合いも発生するため、税理士に事前相談しておくと安心です。売却タイミングについては、決算期をまたぐかどうかで損益計上年度が変わる点も実務上見落とされがちなので注意しましょう。
よくある失敗
失敗例1:簿価がゼロだから「価値がない」と判断して廃棄してしまう 耐用年数を経過し帳簿価額が備忘価額のみになった機械を、会計上の価値がないからと安易に産業廃棄物として処分してしまうケースです。実際には稼働可能で中古市場で相応の価格が付く機械だったにもかかわらず、処分費用まで負担することになり二重の損失となります。回避策としては、処分を決める前に必ず中古機械買取業者に査定を依頼し、市場価値の有無を確認する習慣をつけることです。
失敗例2:帳簿価額を基準に高値の売却価格を期待してしまう 逆に、まだ帳簿価額が高く残っている機械について、簿価相当の金額で売れると思い込み、実際の査定額との差に不満を持つケースです。査定額は稼働状況や市場相場で決まるため、簿価が高くても精度劣化や型落ちが進んでいれば査定額は下がります。事前に複数社から相見積もりを取り、市場の実勢価格を把握したうえで期待値を調整しておくことが重要です。
失敗例3:売却損益の会計処理を後回しにして決算時に慌てる 売却自体は進めたものの、固定資産売却損益の計上や消費税区分の確認を後回しにし、決算期になって経理処理に追われるケースも見られます。売却が決まった時点で、売却額・帳簿価額・付随費用(搬出費用など)を整理し、早めに経理担当者や税理士と共有しておくことでトラブルを防げます。
FAQ
Q1. 減価償却が終わった機械は査定額がつかないのですか?
いいえ、つきます。減価償却はあくまで会計・税務上の計算であり、機械の実際の稼働能力や市場価値とは別のものです。耐用年数を超えて帳簿価額が備忘価額のみになっていても、整備状態が良く稼働実績がしっかりしていれば、中古市場で相応の査定額が付くことは珍しくありません。処分前に必ず査定を依頼することをおすすめします。
Q2. 定額法と定率法、どちらが売却時に有利ですか?
売却時の査定額自体には償却方法は影響しません。ただし、売却額と帳簿価額の差額である売却損益の金額は、選択している償却方法によって異なります。定率法は初期の帳簿価額の減りが早いため、早期に売却した場合は売却益が出やすく、定額法は逆に帳簿価額の減りが緩やかなため差額が小さくなる傾向があります。税務上の影響は税理士に確認するのが確実です。
Q3. 査定額が帳簿価額より低い場合、会計処理はどうなりますか?
売却額が帳簿価額を下回る場合は、その差額を固定資産売却損として計上します。逆に売却額が帳簿価額を上回る場合は固定資産売却益として処理します。いずれも損益計算書に反映されるため、決算期をまたぐ売却の場合は、どの年度に計上されるかによって税負担の見え方が変わる点に注意が必要です。
Q4. 複数台をまとめて売却する場合、減価償却はどう考えればよいですか?
まとめ売却の場合も、原則として機械ごとに取得価額・帳簿価額・売却額を個別に整理し、それぞれの売却損益を算出します。一括査定額が提示されるケースでも、内訳を機械ごとに按分して会計処理する必要があるため、見積書や契約書に機械ごとの内訳が明記されているかを事前に確認しておくとスムーズです。
まとめ
工作機械の減価償却と査定額は、計算の目的も根拠もまったく異なるものです。帳簿価額は税法上のルールに従って機械的に減少していく数値であり、実際の売却可能価格を示すものではありません。売却を検討する際は、帳簿価額を参考情報として押さえつつ、実際の現物査定を複数業者から取得し、市場の実勢価格を把握することが何より重要です。そのうえで売却損益の会計処理についても早めに経理担当者や税理士と連携し、決算への影響を見据えたスケジュールで進めることで、社内外のトラブルを避けながら納得感のある売却判断ができるようになります。